Danho und Partner Cover
Vorwort & Expertise
02
Vorwort & Expertise

Dubai richtig starten - mit Struktur statt Umwegen.

Eine Lizenz ist nur der Anfang. Entscheidend ist, ob Unternehmensform, Aufenthaltsstatus, Bankkonto, Steuerregistrierung und laufende Buchhaltung zusammenpassen.

Danho & Partner ist eine deutschsprachige Wirtschaftskanzlei in Dubai. Die Kanzlei wurde 2019 von Hannes Danho gegründet und begleitet Unternehmer aus Deutschland, Österreich und der Schweiz bei Firmengründung, Steuern, Buchhaltung, Banking und Residency in den VAE.[24]

01

Firmengründung

Freezone oder Mainland, Activity, Lizenz, Gesellschafter und Behördenprozess.

02

Steuern & Buchhaltung

Corporate Tax, VAT, laufendes Accounting, Reporting und Fristen.

03

Banking

KYC-, Business- und Eigentümerunterlagen für Privat- und Firmenkonto.

04

Langfristige Betreuung

Die Struktur auch nach der Gründung organisatorisch sauber weiterführen.
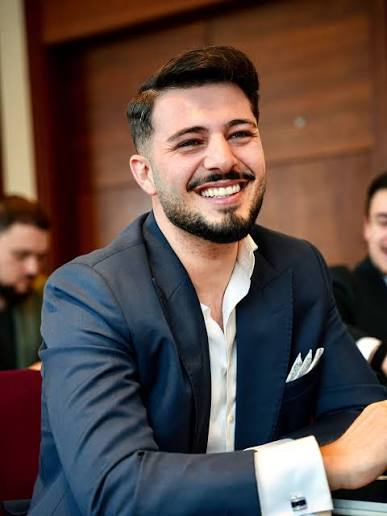
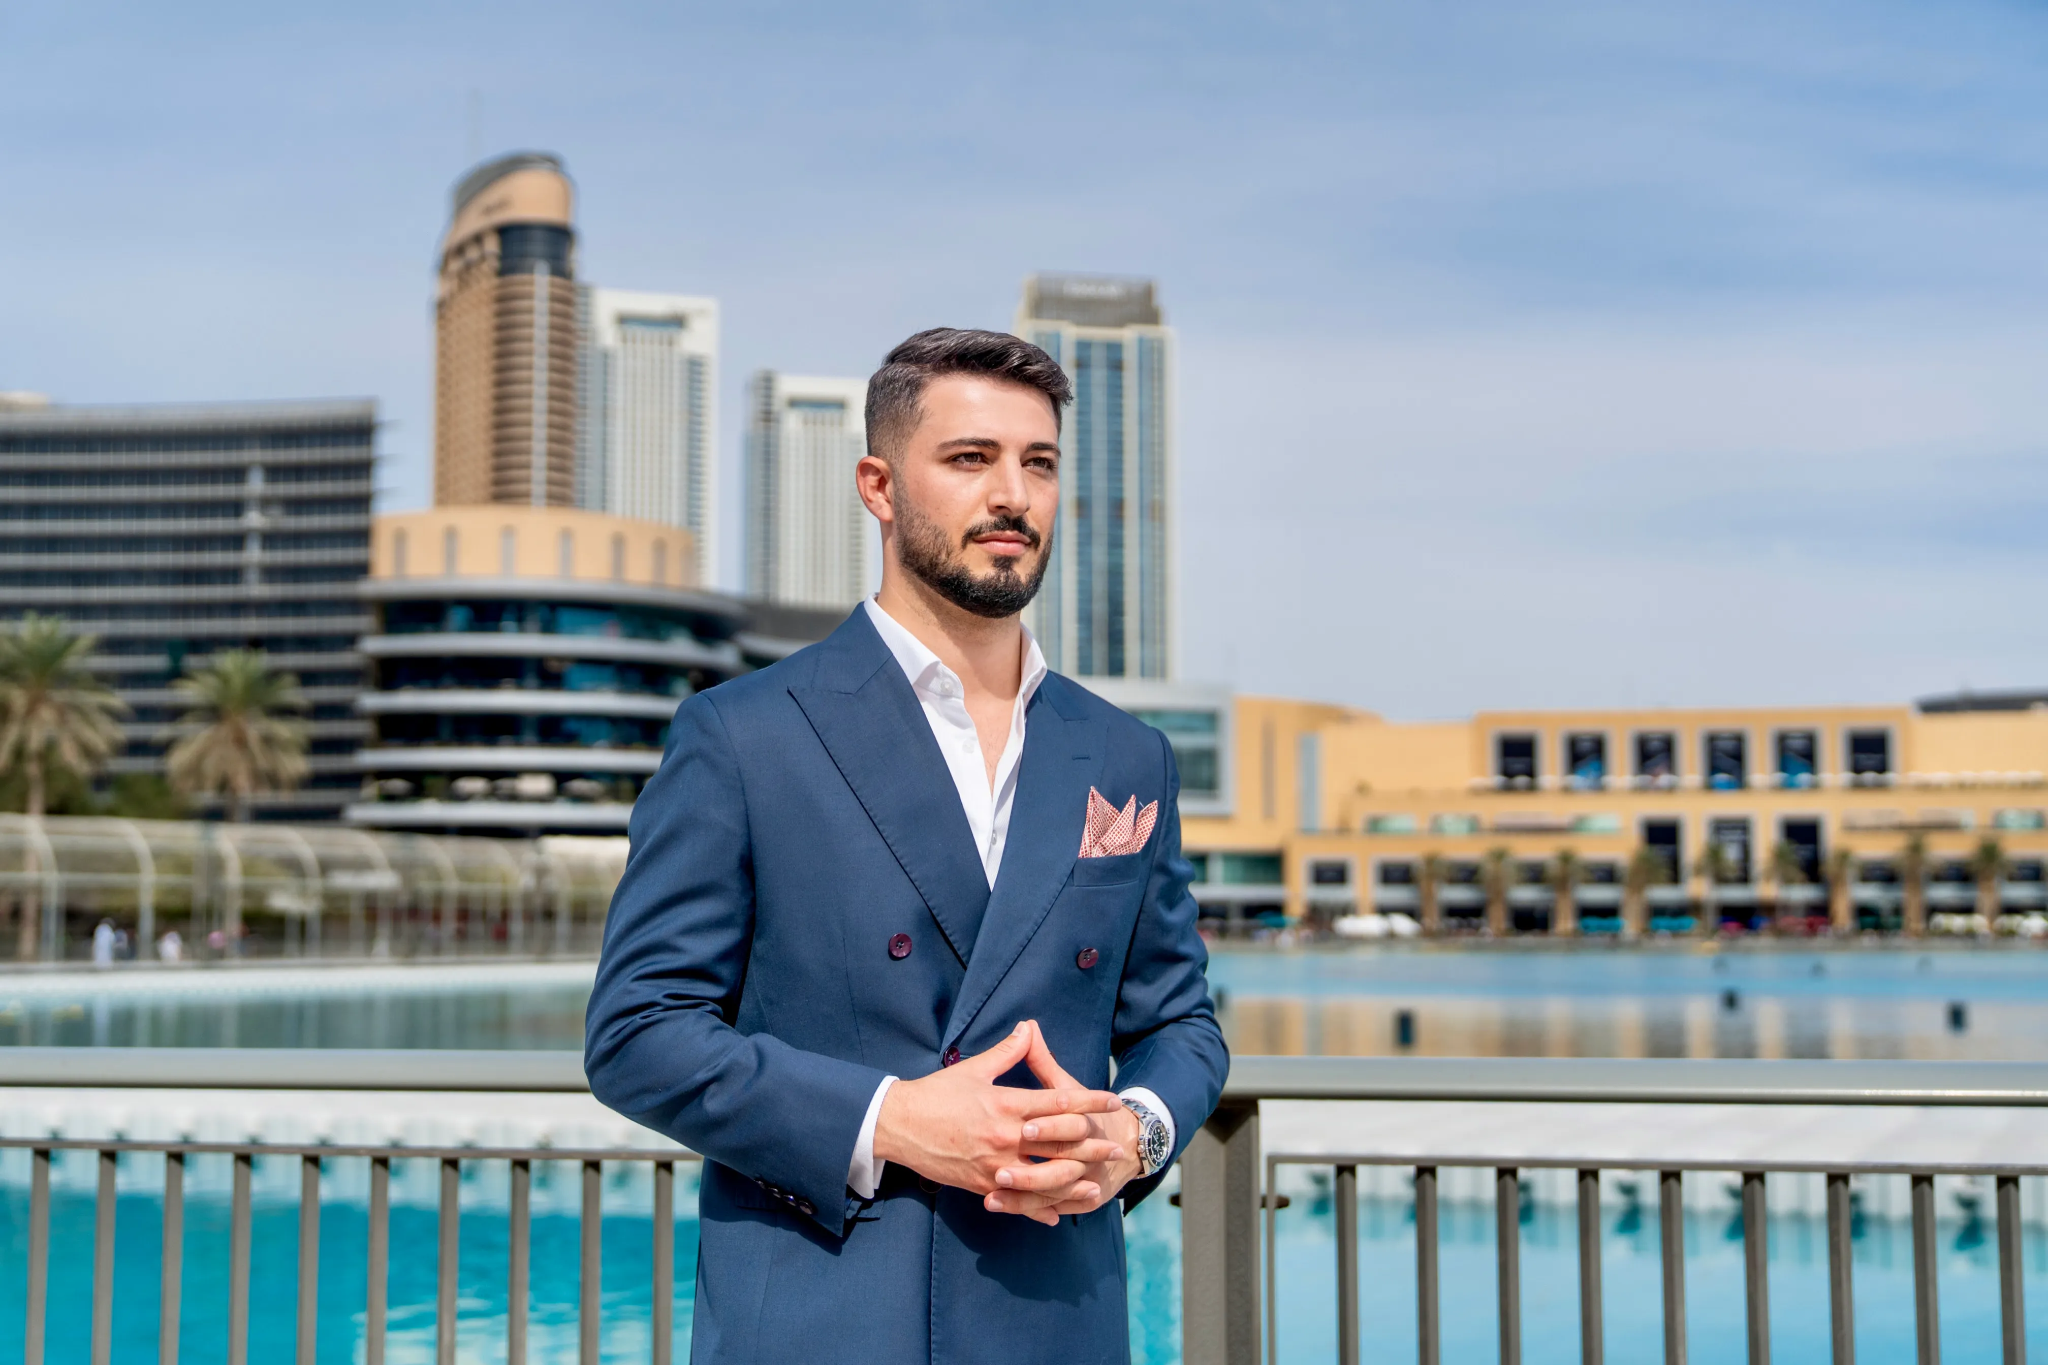
Hannes Danho

Unternehmerische Perspektive & lokale Erfahrung

Danho & Partner verbindet deutschsprachiges Serviceverständnis mit Kenntnis der Geschäftskultur in den VAE. Das Ziel: Strukturen, die in der Praxis funktionieren und nicht nur auf dem Papier gut aussehen.[24]

Quelle: [24] Danho & Partner - Unternehmensprofil, Leistungen und Kontakt
Inhaltsverzeichnis
03
Inhaltsverzeichnis

25 Seiten. Vier Kernthemen. Ein klarer Fahrplan.

Nutzen Sie den Guide chronologisch oder springen Sie direkt zu dem Bereich, der für Ihre aktuelle Entscheidung relevant ist.

00
Auszeichnungen & Vertrauen
S. 4
700+ Gründungen
95 % Renewal-Rate
IFZA 2024 & 2026
01
Firma gründen in Dubai
S. 5-11
Warum Dubai?
Mainland vs. Freezone
Business Activity & Rechtsform
Gründungsablauf
Kosten & D&P Paket
Visa & Gründer-Checkliste
02
Buchhaltung & Reporting
S. 12-14
Accounting-Basis
Digitale Buchhaltung & eInvoicing
Jahresabschluss & IFRS
03
Steuern in den VAE
S. 15-18
Corporate Tax
Freezone & QFZP
Small Business Relief
VAT & Fristen
04
Bankkonto eröffnen
S. 19-21
Privat vs. Business
KYC & Unterlagen
Bank-Readiness
05
Bewertungen & Kundenstimmen
S. 22-23
Google-Bewertungen
Video-Testimonials & Mandanten
06
Kontakt & Faktencheck
S. 24-25
Danho & Partner - Beratung
Quellen & Hinweise

Das Prinzip dieses Guides

Wir trennen bewusst zwischen UAE-Recht/Compliance, praktischem Gründungsprozess und steuerlichen Folgen im Wegzugsstaat. Genau diese Ebenen werden in Online-Ratgebern häufig vermischt.

Auszeichnungen & Vertrauen
04
Auszeichnungen & Vertrauen

Warum Unternehmer uns ihre Struktur anvertrauen.

Zahlen, die nicht aus schnellen Abschlüssen entstehen, sondern aus Strukturen, die auch im zweiten und dritten Jahr noch funktionieren.

700+
erfolgreiche Gründungen
begleitete Setups in den VAE
95 %
Renewal-Rate
Mandanten verlängern ihre Struktur Jahr für Jahr
2024 & 2026
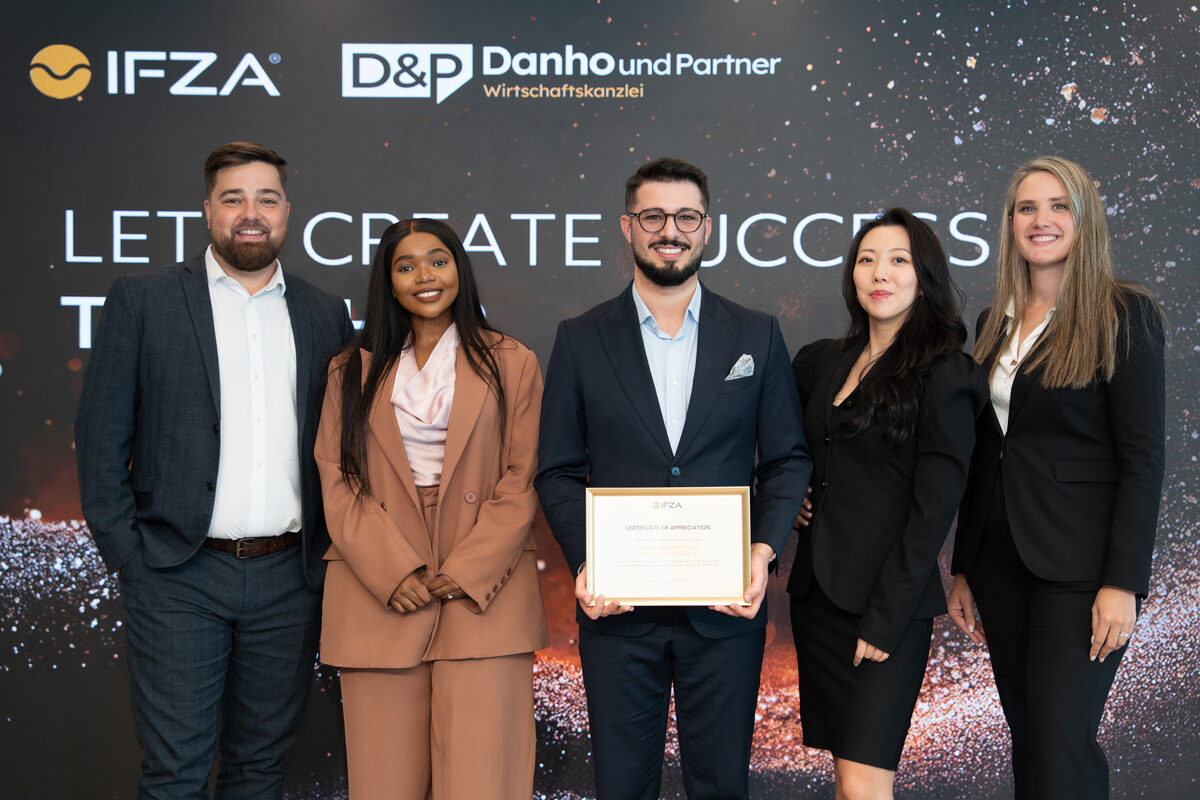
von der IFZA ausgezeichnet
Gold Partner und Certificate of Appreciation
IFZA Certificate of Appreciation 2026
Auszeichnung 2026

IFZA Certificate of Appreciation

2026 hat die IFZA, eine der größten Freezones in Dubai, Danho & Partner mit dem Certificate of Appreciation ausgezeichnet. Grundlage war die höchste Renewal-Rate im gesamten Partnernetzwerk: Über 95 % der Mandanten verlängern ihre Firma in Dubai Jahr für Jahr.

Diese Zahl ist der wichtigste Beleg für die Arbeitsweise der Kanzlei. Wer bei uns gründet, bleibt.

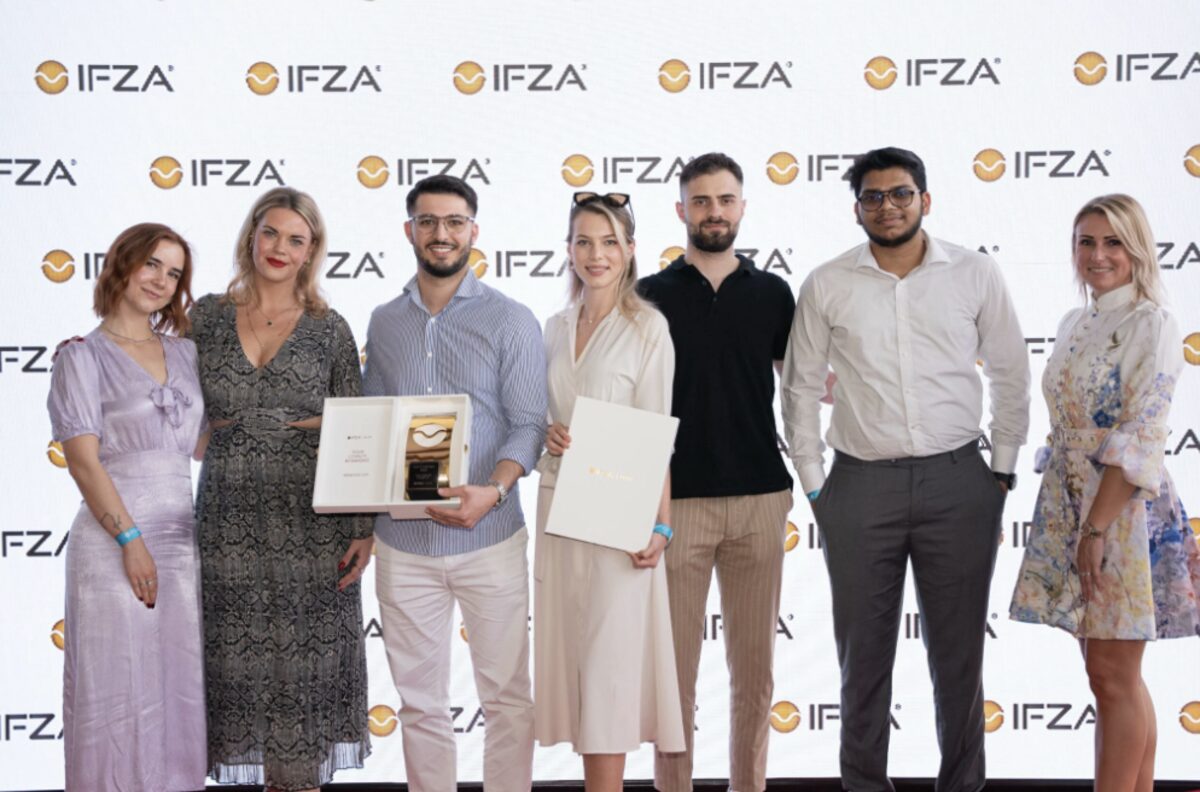
Auszeichnung 2024

IFZA Gold Partner

Bereits 2024 wurde Danho & Partner von der IFZA zum Gold Partner ernannt. Der Status basiert auf der kontinuierlichen Zusammenarbeit und der erfolgreichen Umsetzung zahlreicher Firmengründungen in Dubai.

Für Mandanten bedeutet das kurze Wege zu den Behörden, verlässliche Abläufe und eine rechtssichere Basis für jede Struktur.

IFZA Gold Partner 2024
Angaben zu Gründungszahl, Renewal-Rate und Auszeichnungen: Danho & Partner, Stand August 2026.
Kapitel 1 · Firmengründung
05
Kapitel 1 · Firmengründung

Warum Dubai? Die Vorteile - und die Realität dahinter.

Dubai verbindet internationalen Marktzugang mit einer stark digitalisierten Gründungsinfrastruktur. Gleichzeitig ist die VAE längst kein „steuerfreier Raum“ ohne Compliance.

Mythos: „Dubai = automatisch steuerfrei“

Falsch. Eine UAE-Gesellschaft kann Corporate Tax, VAT, Buchhaltungs- und Registrierungspflichten haben. Hinzu kommen mögliche Steuerfolgen im bisherigen Wohnsitz- oder Geschäftsleitungsstaat.

100%

Eigentum oft möglich

Bei vielen Mainland-Aktivitäten ist 100 % ausländisches Eigentum möglich; strategische Sektoren können Sonderregeln haben.[1]

0%

Persönliche UAE-Einkommensteuer

Die VAE erheben keine persönliche Einkommensteuer auf natürliche Personen. Das sagt nichts über mögliche Pflichten im bisherigen Wohnsitzstaat aus.[5]

5%

VAT

Auf steuerpflichtige Lieferungen und Leistungen gilt grundsätzlich 5 % VAT. Registrierungspflichten hängen vom Umsatz ab.[5][15]

9%

Corporate Tax

Regulär: 0 % bis AED 375.000 steuerpflichtigem Einkommen, 9 % auf den darüberliegenden Betrag.[10]

Entscheidend ist das Gesamtbild

Lizenz, Kundenstruktur, Zahlungsflüsse, Gesellschafter, Aufenthaltsstatus, Management und Bankanforderungen sollten gemeinsam betrachtet werden - nicht nacheinander.

D&P Ansatz: Die Struktur wird nicht nur auf die Gründung, sondern auch auf Banking, Steuerregistrierung und laufende Compliance ausgerichtet.
Quellen: [1] UAE Government · [5] UAE Taxation · [10] Corporate Tax · [15] VAT
Kapitel 1 · Firmengründung
06
Mainland oder Freezone?

Die wichtigste Strukturentscheidung vor der Gründung.

Es gibt nicht die „beste“ Zone für alle. Entscheidend sind Geschäftstätigkeit, Kunden, Visa, Bürobedarf, Banking und Steuerprofil.

KriteriumFreezoneDubai Mainland
LizenzbehördeJeweilige Freezone AuthorityDubai Department of Economy and Tourism (DET)
EigentumTypischerweise 100 % ausländisches EigentumFür viele Aktivitäten 100 % ausländisches Eigentum; Ausnahmen bei strategischen Bereichen möglich.[1]
Lokaler UAE-MarktZugang zum Mainland ist reguliert. In Dubai können Freezone-Unternehmen mit erforderlicher DET-Lizenz bzw. Permit außerhalb der Zone tätig werden.[4]Direkter Mainland-Betrieb im Rahmen der lizenzierten Aktivität
BüroJe nach Zone und Aktivität Flexi-Desk, Coworking oder eigenes Office möglichPhysische Geschäftsadresse und ggf. weitere branchenspezifische Anforderungen
VisaKontingente hängen u. a. vom Paket/Office und der Zone abAbhängig von Unternehmensstruktur, Immigration File und weiteren Vorgaben
Corporate Tax0 % nur für Qualifying Income eines QFZP und bei erfüllten Bedingungen - nicht automatisch.[11][12]Reguläres Corporate-Tax-System; 0/9-%-Staffel nach steuerpflichtigem Einkommen.[10]
Typischer FitInternationale Services, Holding-/Spezialstrukturen, Handel/Logistik je nach ZoneStarker lokaler UAE-Fokus, Retail, lokale Projekte oder regulierte Tätigkeiten je nach Lizenz

Neuere Entwicklung in Dubai

Mit Executive Council Decision No. 11 of 2025 und dem Free Zone Mainland Operating Permit wurde der regulierte Zugang von Freezone-Gesellschaften zum Dubai Mainland erweitert. Das ersetzt aber nicht die erforderlichen Genehmigungen.[4]

Quellen: [1] UAE Government · [2] Dubai DET · [3] Freezone Setup · [4] Free Zone Mainland Operating Permit · [11-12] QFZP
Kapitel 1 · Firmengründung
07
Business Activity & Rechtsform

Die Lizenz muss zu dem passen, was Sie tatsächlich tun.

02

Rechtsform

Auf dem Mainland ist die LLC ein häufiges Modell. In Freezones kommen je nach Authority u. a. FZE, FZ-LLC/FZ Co. oder Branch-Strukturen in Betracht.[3]

03

Gesellschafter & UBO

Eigentümer, Manager, Zeichnungsberechtigte und wirtschaftlich Berechtigte müssen konsistent dokumentiert werden. Diese Angaben werden später auch beim Banking relevant.[20]

Vor der Auswahl: 7 Fragen

  • Was ist die tatsächliche Haupttätigkeit des Unternehmens?
  • Wer sind die Kunden - UAE Mainland, Freezone oder Ausland?
  • Wer hält die Anteile und wer führt das Unternehmen operativ?
  • Welche Länder senden oder empfangen Zahlungen?
  • Benötigen Sie Mitarbeiter- oder Partner-Visa?
  • Brauchen Sie Coworking, Flexi-Desk oder eigenes Büro?
  • Gibt es branchenspezifische Genehmigungen?

Trade Name

Der Firmenname muss zur Rechtsform und Aktivität passen, darf nicht bereits registriert sein und unterliegt Namensregeln. Mainland-Namen werden über die zuständige wirtschaftliche Behörde reserviert; Freezones haben eigene Prozesse.[2][3]

Regulierte Aktivitäten

Recht, Finanzdienstleistungen, Gesundheit, Bildung, bestimmte Medien- oder Sicherheitsbereiche können zusätzliche Zulassungen verlangen. Eine allgemeine Business Licence ersetzt diese nicht.

Quellen: [2] Dubai DET · [3] UAE Government Freezone Setup · [20] CBUAE KYC
Kapitel 1 · Firmengründung
08
Der Ablauf

Firmengründung in Dubai - Schritt für Schritt.

Der genaue Behördenweg variiert nach Lizenzbehörde, Activity und Visa-Kategorie. Die folgende Reihenfolge ist ein praxistauglicher Projektplan.

01

Geschäftsmodell definieren

Tätigkeit, Kunden, Länder, Zahlungsströme und Ziel der UAE-Struktur schriftlich festhalten.

02

Freezone oder Mainland wählen

Standort und Authority anhand von Activity, Markt, Visa, Office, Kosten und Banking auswählen.

03

Rechtsform & Gesellschafter festlegen

Eigentümer, Manager, UBO und Zeichnungsberechtigungen bestimmen.

04

Trade Name reservieren

Zulässigen Namen prüfen und bei zuständiger Behörde sichern.

05

KYC & Gründungsunterlagen einreichen

Passkopien, Anträge, Gesellschaftsdokumente und ggf. Zusatznachweise vorbereiten.

06

Lizenz & Incorporation erhalten

Gebühren zahlen, Gründungsdokumente finalisieren und Trade Licence ausstellen lassen.

07

Establishment Card / Immigration File

Unternehmensdaten für Aufenthalts- und Visa-Prozesse im zuständigen System anlegen.

08

Residence, Medical & Emirates ID

Je nach Visa-Kategorie Statusprozess, Medical Fitness und ID-Biometrie durchführen.

09

Banking vorbereiten

Privat- und Geschäftskonto mit vollständigem KYC- und Business-Profil beantragen.

10

Tax & Accounting live schalten

Corporate Tax registrieren, VAT-Schwelle prüfen, Buchhaltung und Fristenkalender aufsetzen.

Quellen: [2-3] Gründungsprozesse Mainland/Freezone · [6-7] Establishment Card/Residence · [9] CT-Registrierung
Kapitel 1 · Kosten & D&P Paket
09
Kosten & Leistungsumfang

Das D&P Komplettpaket für die Firmengründung.

01

Lizenz

Auswahl und Beantragung der passenden Unternehmenslizenz.

CT

CT-Registrierung

Corporate-Tax-Registrierung bei der Federal Tax Authority.

EC

Establishment Card

Einrichtung der relevanten Establishment-/Immigration-Daten.

BK

Bankkonto privat & Business

Unterstützung bei Vorbereitung und Kontoeröffnungsprozess.

DL

Führerschein-Support

Begleitung bei den organisatorischen Schritten für einen UAE-Führerschein.

HI

Krankenversicherungs-Support

Unterstützung bei Auswahl und organisatorischer Abwicklung.

V1

1 Residence Visa - VIP

Visumabwicklung mit persönlicher Begleitung im Prozess.

12

1 Jahr Buchhaltung

Laufende Buchhaltung für die ersten zwölf Monate inkludiert.

VIP-Service

Persönlich begleitet

  • 1 Jahr Betreuung
  • Unterstützung bei der Gründung
  • VIP-Abwicklung des Visa-Prozesses
  • Begleitung zu Medical Fitness
  • Begleitung zu Biometrie-Terminen
  • 1 Jahr Buchhaltung inklusive

Wichtig

„VIP“ ist der D&P Servicelevel, keine offizielle Visa-Kategorie.[7] Bankkonto-Eröffnung bleibt eine Entscheidung der Bank. Externe Behörden-/Anbieterkosten sind nur enthalten, wenn dies im individuellen Angebot ausdrücklich steht.

Paketpreis und Leistungsumfang: Danho & Partner, Stand August 2026 · Residence-Hinweis: [7] GDRFA Dubai
Kapitel 1 · Residency
10
Visa, Emirates ID & Establishment Card

Vom Unternehmen zur persönlichen UAE-Residency.

EC

Establishment Card

Die elektronische Establishment Card enthält u. a. Firmenname, Lizenznummer, Partner und Aktivität. Für Freezone-Unternehmen läuft die Beantragung über die jeweilige Freezone Authority. Eine gültige Trade Licence ist Voraussetzung.[6]

ID

Residence & Emirates ID

Aufenthaltsmodelle unterscheiden sich. Eine Green Residence für Investor/Partner kann beispielsweise bis zu fünf Jahre gelten und benötigt u. a. Pass, Beteiligungs-/Investitionsnachweis und Trade Licence.[7]

Keine pauschale „2-Jahres-Regel“

Die Laufzeit hängt von Visa-Kategorie, Lizenz und persönlicher Situation ab. Deshalb sollte der konkrete Aufenthaltsweg erst nach Festlegung der Unternehmensstruktur bestimmt werden.

Typischer Ablauf

1

Lizenz & Establishment File

Unternehmens- und Immigration-Daten werden angelegt.

2

Residence-Antrag / Status

Je nach Kategorie werden Entry/Status- und Aufenthaltsprozesse gestartet.

3

Medical Fitness

Für Expat-Residence/Work Visa ist die medizinische Fitnessprüfung gesetzlich vorgesehen; bei Erwachsenen ist sie Teil des Prozesses.[8]

4

Biometrie & Emirates ID

Die Emirates ID wird mit dem Residence-Prozess verknüpft; notwendige biometrische Schritte werden durchgeführt.

5

Krankenversicherung

Dubai verlangt Krankenversicherung für Residents. Arbeitgeber tragen grundsätzlich die Mitarbeiterdeckung; Sponsoren müssen ggf. Angehörige abdecken.[8]

Quellen: [6] ICP Establishment Card · [7] GDRFA Residence · [8] DHA Medical Fitness/Health Insurance
Kapitel 1 · Gründer-Checkliste
11
Vor der Gründung

Die Gründer-Checkliste - besonders für DACH-Unternehmer.

Unternehmen

  • Business Activity eindeutig beschrieben
  • Kundenländer und Zahlungskorridore definiert
  • Freezone/Mainland begründet ausgewählt
  • Gesellschafter, Manager und UBO festgelegt
  • Visa- und Office-Bedarf geplant
  • Banking-Unterlagen bereits mitgedacht

Persönliche Unterlagen

  • Reisepass ausreichend gültig
  • Adress- und Herkunftsnachweise verfügbar
  • Bestehende Bankstatements vorbereitet
  • Verträge, Kundenbelege und Geschäftsmodell-Nachweise geordnet
  • Bei Umzug: Wohnsitz, Beteiligungen und bestehende Gesellschaften steuerlich geprüft
Deutschland: besonders wichtig

Eine Dubai-Firma verlagert nicht automatisch die Geschäftsleitung.

Nach deutschem Steuerrecht ist die Geschäftsleitung der Mittelpunkt der geschäftlichen Oberleitung. Kapitalgesellschaften mit Geschäftsleitung oder Sitz in Deutschland können dort unbeschränkt körperschaftsteuerpflichtig sein.[22]

Wer Deutschland verlässt und relevante Beteiligungen hält, muss außerdem prüfen, ob die Wegzugsbesteuerung nach § 6 AStG betroffen ist.[23]

Die richtige Reihenfolge

1. Wegzugs-/Ansässigkeitslage prüfen → 2. UAE-Geschäftsmodell definieren → 3. Lizenz/Entity wählen → 4. Visa/Banking → 5. Accounting & Tax Compliance.

Unsicher, in welcher Reihenfolge Sie starten sollten? Wir gehen die Punkte gemeinsam durch.Erstgespräch vereinbaren ›
Quellen: [22] AO §10 / KStG §1 · [23] AStG §6. Keine individuelle deutsche/AT/CH Steuerberatung durch diesen Guide.
Kapitel 2 · Buchhaltung
12
Kapitel 2 · Buchhaltung

Eine UAE-Firma braucht eine belastbare Buchhaltung.

Mit Einführung der Corporate Tax ist Accounting nicht „nice to have“. Die Finanzdaten sind Ausgangspunkt für Steuererklärung, Bankkommunikation und Managemententscheidungen.

01

Belege & Rechnungen

Ausgangs- und Eingangsrechnungen, Gutschriften, Verträge und Zahlungsnachweise strukturiert erfassen.

02

Bankabgleich

Transaktionen regelmäßig mit Belegen und Buchungen abstimmen; ungeklärte Bewegungen zeitnah klären.

03

Abgrenzung privat/geschäftlich

Private und betriebliche Zahlungsströme sauber trennen und Gesellschafterbewegungen dokumentieren.

04

Tax-Relevanz

Corporate Tax und VAT benötigen nachvollziehbare Daten, richtige Periodisierung und belastbare Nachweise.

05

Reporting

GuV, Bilanz, Cashflow, Forderungen und Verbindlichkeiten sollten nicht erst am Jahresende sichtbar werden.

06

Archivierung

Für Corporate Tax sind relevante Aufzeichnungen grundsätzlich mindestens sieben Jahre nach Ende der betreffenden Tax Period aufzubewahren.[13]

Outsourcing ändert die Verantwortung nicht

Ein Unternehmen darf einen Dritten mit der Aufbewahrung beauftragen. Rechtlich verantwortlich für die ordnungsgemäße Aufbewahrung bleibt jedoch das Unternehmen selbst.[18]

Monatlicher Minimalprozess

Belege → Bankabgleich → offene Posten → Umsatz/VAT-Check → Gesellschafterkonten → Management-Report.

Quellen: [13] FTA Aufbewahrung/Return · [18] FTA Decision No. 4 of 2026
Kapitel 2 · Digitale Buchhaltung
13
Digitale Buchhaltung & eInvoicing

2026 ist der richtige Zeitpunkt, die Systeme eInvoice-ready zu machen.

Digitale Buchhaltung in 6 Schritten

1

Upload

Belege vollständig digital erfassen.

2

Kategorisieren

Geschäftsvorgang, Lieferant, VAT und Kostenart zuordnen.

3

Bankmatch

Zahlung und Beleg zusammenführen.

4

Verbuchung

Periodengerecht und nachvollziehbar buchen.

5

Review

Offene Posten, VAT und Gesellschafterkonten prüfen.

6

Reporting

Management- und Steuerdaten bereitstellen.

UAE eInvoicing - aktueller Zeitplan
UnternehmenASP bestellenPflicht-Go-live
Jahresumsatz > AED 50 Mio.30.10.202601.01.2027
Jahresumsatz < AED 50 Mio.31.03.202701.07.2027

Der Pilotbetrieb läuft von Juli bis Dezember 2026. Die Frist für Unternehmen über AED 50 Mio. zur Bestellung eines Accredited Service Provider wurde 2026 auf 30. Oktober 2026 verlängert.[19]

Was Unternehmen jetzt tun sollten

  • Rechnungsprozesse und ERP/Accounting-System inventarisieren
  • Kunden-/Lieferanten-Stammdaten bereinigen
  • VAT- und Rechnungslogik dokumentieren
  • Exportschnittstellen und Archivierung prüfen
  • Bei Betroffenheit rechtzeitig Accredited Service Provider auswählen
Quellen: [18] FTA digitale Records · [19] UAE Ministry of Finance eInvoicing, Stand Aug. 2026
Kapitel 2 · Jahresabschluss
14
Jahresabschluss & Reporting

Aus Buchungen werden Finanzberichte - und daraus die Steuerbasis.

≤ 3m

Cash Basis möglich

Bei Revenue bis AED 3 Mio. kann für Corporate-Tax-Zwecke grundsätzlich Cash Basis zulässig sein; daneben sind Ausnahmen auf Antrag möglich.[17]

> 50m

IFRS

Bei höherem Revenue ist IFRS verpflichtend; darunter kann IFRS for SMEs eine Option sein.[17]

Audit ist nicht für jeden identisch

Qualifying Free Zone Persons müssen geprüfte Financial Statements erstellen. Darüber hinaus bestehen Audit-Anforderungen für bestimmte weitere Fälle. Das konkrete Setup sollte jährlich gegen die aktuelle Gesetzgebung geprüft werden.[12]

Welche Reports ein Unternehmer wirklich braucht

Gewinn- und Verlustrechnung

Umsatz, Kosten und Ergebnis - idealerweise monatlich mit Vorjahres-/Budgetvergleich.

Bilanz

Bank, Forderungen, Verbindlichkeiten, Eigenkapital und Gesellschafterpositionen.

Cashflow

Warum Gewinn nicht gleich Liquidität ist - und wo Geld tatsächlich gebunden wird.

Offene Posten

Wer schuldet dem Unternehmen Geld und welche Rechnungen sind noch zu bezahlen?

Jahresend-Check

  • Bankkonten vollständig abgestimmt
  • Forderungen/Verbindlichkeiten bestätigt
  • Gesellschaftertransaktionen dokumentiert
  • VAT-Konten plausibilisiert
  • Fixed Assets/Abschreibungen geprüft
  • Corporate-Tax-Unterlagen vorbereitet
Quellen: [12] Ministerial Decision 229/2025 · [17] MoF Accounting Standards & Methods
Kapitel 3 · Corporate Tax
15
Kapitel 3 · Steuern

Corporate Tax in den VAE - die 0/9-%-Logik richtig verstehen.

9%

oberhalb AED 375.000

9 % gelten auf den Teil des steuerpflichtigen Einkommens, der AED 375.000 übersteigt.[10]

Rechenbeispiel

Steuerpflichtiges Einkommen: AED 600.000

BereichSteuersatzSteuer
AED 0-375.0000 %AED 0
AED 225.000 darüber9 %AED 20.250

Vereinfachtes Beispiel ohne steuerliche Anpassungen, Verlustvorträge oder Sonderregeln.

Registrierung

UAE-juristische Personen, die am oder nach 1. März 2024 gegründet werden, müssen grundsätzlich innerhalb von drei Monaten ab Gründung für Corporate Tax registrieren.[9]

Return & Zahlung

Corporate-Tax-Return und Zahlung sind grundsätzlich innerhalb von neun Monaten nach Ende der Tax Period fällig.[13]

Freezone?

Die 0/9-%-Staffel ist nicht dasselbe wie das QFZP-Regime. Ein Qualifying Free Zone Person hat eigene Regeln für Qualifying Income und Nicht-Qualifying Income.[11]

Quellen: [9] CT-Registrierungsfrist · [10] Corporate-Tax-Sätze · [13] Filing/Payment
Kapitel 3 · Freezone Tax
16
Freezone & Corporate Tax

0 % in der Freezone? Nur wenn die Bedingungen wirklich erfüllt sind.

Die Freezone-Lizenz allein erzeugt keinen 0-%-Steuersatz. Entscheidend ist, ob die Gesellschaft als Qualifying Free Zone Person (QFZP) qualifiziert und ob die Einnahmen Qualifying Income sind.

QFZP - zentrale Bedingungen

  • ausreichende wirtschaftliche Substanz in der Freezone
  • Qualifying Income nach den geltenden Regeln
  • Arm's-Length-Prinzip und Transfer-Pricing-Anforderungen
  • geprüfte Financial Statements
  • De-minimis-Grenze für Non-Qualifying Revenue einhalten
  • keine Wahl zur regulären Corporate-Tax-Behandlung getroffen

Die Detailregeln zu Qualifying und Excluded Activities wurden 2025 mit Ministerial Decision No. 229 und No. 230 aktualisiert.[11][12]

De-minimis-Regel

Der niedrigere Wert zählt:

5%

des Gesamt-Revenue

AED 5m

absolute Grenze

Non-Qualifying Revenue darf den niedrigeren der beiden Werte nicht überschreiten.[11][12]

Konsequenz bei Statusverlust

Wird eine QFZP-Bedingung verletzt, kann die Gesellschaft ab Beginn der betroffenen Tax Period und für die folgenden vier Tax Periods den QFZP-Status verlieren.[12]

Quellen: [11] FTA Free Zone Persons · [12] MoF Ministerial Decision No. 229 & 230 of 2025
Kapitel 3 · Small Business Relief
17
Small Business Relief

Aktuelles 2026-Update: Relief bis Ende 2029 verlängert.

Was die Relief bewirkt

Bei gültiger Wahl muss für die betreffende Tax Period kein Taxable Income berechnet und keine Corporate Tax auf das in dieser Periode erzielte Einkommen gezahlt werden. Trotzdem bleibt die Gesellschaft Taxable Person, muss registriert sein und eine vereinfachte Tax Return einreichen.

Nicht für jeden

Die Relief steht u. a. nicht Qualifying Free Zone Persons und bestimmten Mitgliedern multinationaler Gruppen zur Verfügung. Außerdem muss die Revenue-Schwelle in der relevanten und den vorangegangenen anwendbaren Perioden eingehalten sein.

Decision Tree

1

Resident Taxable Person?

Nur dann kommt die Relief grundsätzlich in Betracht.

2

Revenue ≤ AED 3 Mio.?

Schwelle in relevanter und früheren anwendbaren Perioden prüfen.

3

Kein QFZP / ausgeschlossener MNE-Fall?

Ausnahmen beachten.

4

Election in der Tax Return

Die Relief ist keine automatische Abmeldung von Corporate Tax.

5

Records weiterführen

Aufzeichnungen und Compliance bleiben relevant.

Ob die Relief für Ihre Gesellschaft in Frage kommt, prüfen wir im Erstgespräch.Erstgespräch vereinbaren ›
Quellen: [14] MoF Ministerial Decision No. 131 of 2026, Verlängerung bis 31.12.2029 · FTA Small Business Relief Guidance
Kapitel 3 · VAT & Fristen
18
VAT & Steuerkalender

5 % VAT - mit klaren Schwellen und festen Fristen.

AED 375k

Pflichtregistrierung

Für in den VAE ansässige Unternehmen, wenn steuerpflichtige Supplies/Imports die gesetzliche Schwelle erreichen bzw. voraussichtlich erreichen.[15]

AED 187.5k

Freiwillige Registrierung

Ab dieser Schwelle kann eine freiwillige VAT-Registrierung möglich sein.[15]

VAT Return

Nach VAT-Registrierung müssen VAT Returns und etwaige Zahlungen grundsätzlich innerhalb von 28 Tagen nach Ende der zugewiesenen Tax Period bei der FTA eingehen. Die Standardperiode ist häufig quartalsweise, die FTA kann aber andere Perioden zuweisen.[16]

0 % VAT ist nicht „keine VAT“

Zero-rated Supplies und außerhalb des UAE-VAT-Anwendungsbereichs liegende Vorgänge sind unterschiedliche Kategorien. Für grenzüberschreitende Leistungen entscheidet die konkrete VAT-Analyse.

Compliance-Kalender

RhythmusWas zu tun ist
MonatlichBelege, Bankabgleich, offene Posten, VAT-Check, Management-Reporting
Je Tax PeriodVAT Return + Zahlung innerhalb 28 Tagen, falls registriert
JährlichFinancial Statements, Corporate-Tax-Return & Zahlung innerhalb 9 Monaten nach Periodenende
LaufendLizenz/Establishment/Visa-Renewals, UBO/KYC-Updates, Vertrags-/Stammdatenpflege
Quellen: [5] UAE Taxation · [15] VAT Registration · [16] VAT Return 28-day deadline · [13] CT 9-month deadline
Kapitel 4 · Banking
19
Kapitel 4 · Banking

Bankkonto in Dubai: privat und Business sind zwei verschiedene Prüfungen.

D&P kann vorbereiten - die Bank entscheidet

Unterstützung bei Unterlagen, Bankauswahl und KYC erhöht die Qualität der Bewerbung. Eine Kontozusage kann jedoch nur die jeweilige Bank erteilen.

P

Privatkonto

Bei Resident-Accounts werden typischerweise Emirates ID und Pass verlangt; je nach Produkt kommen Einkommens-/Adressnachweise hinzu. Non-Resident-Konten haben oft andere Anforderungen und Produktgrenzen.[21]

B

Businesskonto

Unternehmen benötigen Gesellschafts- und Eigentümerunterlagen sowie ein plausibles Business-Profil. Banken prüfen nicht nur Dokumente, sondern auch Risiko und erwartete Transaktionen.[20][21]

Was „Bankability“ praktisch bedeutet

  • Activity stimmt mit Website, Verträgen und tatsächlichen Umsätzen überein
  • UBO- und Eigentümerstruktur ist transparent
  • Herkunft des Startkapitals ist nachvollziehbar
  • erwartete Länder, Währungen, Kunden und Zahlungsvolumen sind plausibel
  • Adresse, Office-Setup und operative Substanz passen zum Geschäftsmodell
  • keine widersprüchlichen Angaben zwischen Licence, Application und Bankgespräch

Privat und Business trennen

Geschäftliche Einnahmen sollten über das Firmenkonto laufen. Eine klare Trennung unterstützt Buchhaltung, Corporate-Tax-Dokumentation und KYC-Transparenz.

Quellen: [20] CBUAE CDD/KYC · [21] Emirates NBD Dokumentbeispiele
Kapitel 4 · Corporate Banking
20
Corporate Bank Account

Die Unterlagen, die Banken wirklich sehen wollen.

Die konkrete Liste unterscheidet sich je Bank, Branche und Risikoprofil. Diese Vorbereitung deckt den typischen Kern ab.

Company Pack

  • gültige Trade Licence / Certificate of Incorporation
  • Memorandum / Articles of Association
  • Board Resolution oder Zeichnungsberechtigung
  • Gesellschafter- und UBO-Struktur
  • Tenancy / Geschäftsadressnachweis

Beispielhafte Pflichtunterlagen nach Emirates NBD; Banken können weitere Nachweise fordern.[21]

Owner Pack

  • Passkopien aller relevanten Eigentümer/Signatories
  • Emirates ID, wenn vorhanden/erforderlich
  • persönliche Bankstatements
  • Adressnachweise
  • Source-of-Funds / Source-of-Wealth-Nachweise je Risikoprofil

Zusätzliche Proofs

Je nach Fall helfen Website, LinkedIn-Unternehmensseite, Verträge, Rechnungen, LOIs, bestehende Kundenbeziehungen, frühere Unternehmensabschlüsse oder Portfolio-Nachweise, um das Geschäftsmodell nachvollziehbar zu machen.

Banken betreiben laufendes KYC

Onboarding ist nicht das Ende. CBUAE-Regeln verlangen risikobasierte Aktualisierung und Monitoring. Wenn tatsächliche Transaktionen stark vom angegebenen Profil abweichen, entstehen Rückfragen.[20]

D&P Banking Support
01
Bankprofil strukturieren
02
Unterlagen prüfen
03
KYC vorbereiten
04
Prozess begleiten
Quellen: [20] CBUAE Customer Due Diligence · [21] Emirates NBD Business Banking
Kapitel 4 · Bank-Readiness
21
Bank-Readiness

Warum Kontoeröffnungen stocken - und wie Sie das vermeiden.

8 typische Stolpersteine

  1. Unklare Tätigkeit: Lizenztext und tatsächliches Geschäft passen nicht zusammen.
  2. Keine nachvollziehbare Source of Funds: Startkapital oder Vermögen ist nicht belegt.
  3. Widersprüchliche Zahlen: Antrag, Forecast und Bankstatements erzählen unterschiedliche Geschichten.
  4. Komplexe UBO-Struktur: Eigentumsketten sind unnötig verschachtelt oder schlecht dokumentiert.
  5. Hochrisiko-Länder/Branchen: zusätzliche Due Diligence wird unterschätzt.
  6. Keine Business-Nachweise: keine Verträge, Website, Kunden oder nachvollziehbare Marktstory.
  7. Falsche Bankerwartung: „Firma gegründet = Konto garantiert“.
  8. Langsame Nachlieferung: Rückfragen werden nicht vollständig oder konsistent beantwortet.

10-Minuten Bank-Readiness Check

  • Kann ich das Geschäft in zwei Sätzen erklären?
  • Passt die Trade Licence exakt dazu?
  • Kann ich 3-5 typische Kunden/Lieferanten nennen?
  • Sind Länder und Währungen klar?
  • Ist Umsatz/Transaktionsvolumen realistisch?
  • Ist der UBO eindeutig?
  • Kann ich Startkapital belegen?
  • Habe ich 6 Monate relevante Bankhistorie?
  • Sind Verträge/Invoices/LOIs verfügbar?
  • Kann ich Rückfragen kurzfristig beantworten?
Danho & Partner

Banking als Teil der Gründung planen

Der Banking-Prozess sollte vor Auswahl von Activity und Lizenz mitgedacht werden. D&P unterstützt bei Privat- und Businesskonto, strukturiert das KYC-Paket und begleitet den Prozess.

Wichtig: Die finale Annahme, Ablehnung und etwaige Zusatzanforderungen liegen ausschließlich bei der Bank.

Nach der Kontoeröffnung

Transaktionen müssen zum angegebenen Profil passen. Änderungen bei Aktivität, Ländern, Eigentümern oder Volumen sollten zeitnah per KYC-Update dokumentiert werden.

Vor dem Bankgespräch prüfen wir Ihr KYC-Paket mit Ihnen durch.Erstgespräch vereinbaren ›
Quellen: [20] CBUAE Customer Due Diligence / KYC · [21] Beispielhafte Bankunterlagen
Bewertungen
22
Bewertungen

Was Mandanten bei Google schreiben.

Google
4,7
★★★★★
Ausgezeichnet
100 Bewertungen
Alle Bewertungen ansehen
M
Maik Helleberg
vor 2 Wochen
★★★★★

„Hat alles reibungslos wie versprochen funktioniert. Gute Preise, saubere Leistung und vor allem zwischenmenschlich sehr kompetent und entspannt.“

H
Hannes Kilper
vor 1 Monat
★★★★★

„Ich kann den Service von Hannes nur weiterempfehlen. Alles lief sehr schnell und unkompliziert, und bei Fragen hat er immer direkt weitergeholfen.“

J
Joshua Badder
vor 1 Monat
★★★★★

„Ich habe den VIP Service gebucht und muss sagen, dass es alle Erwartungen, die ich hatte, bei weitem übertroffen hat. Bevor ich überhaupt nach Dubai kam, lief bereits alles.“

C
Crypto Toni
vor 2 Monaten
★★★★★

„Ich habe meine Firma gegründet und bin mit dem gesamten Service mehr als zufrieden. Einfach der absolute Hammer!“

J
Josua
vor 3 Monaten
★★★★★

„Gute Kommunikation und reibungsloser Buchhaltungsprozess. Sie kümmern sich um alles, sodass Sie sich auf Ihr Geschäft konzentrieren können.“

F
Franz Vogt
vor 3 Monaten
★★★★★

„Die Werbeanzeigen von Hannes haben mich zuerst genervt, aber irgendwann war ich neugierig. Im Call gemerkt: Der Mann weiß, wovon er spricht.“

Google-Bewertungen für Danho & Partner, Stand 28. August 2026: Durchschnitt 4,7 aus 100 Bewertungen. Zitate gekürzt wiedergegeben; die vollständigen Texte stehen im Google-Profil.
Kundenstimmen
23
Kundenstimmen

Mandanten berichten aus erster Hand.

Vier Mandanten erzählen, wie ihr Setup in Dubai abgelaufen ist. Tippen Sie auf ein Video, um es auf danho-partner.ae anzusehen.

Niklas Neiss
▶
Niklas Neiss
Maurice Pauli
▶
Maurice Pauli
Mario Costa
▶
Mario Costa
Christina Slonova
▶
Christina Slonova

Ihre Situation in 30 Minuten einordnen

Struktur, Lizenz, Residency, Banking und Steuern werden gemeinsam betrachtet, bevor der erste Antrag läuft.

Erstgespräch buchen
Videos: Mandanten von Danho & Partner, veröffentlicht mit Einverständnis. Wiedergabe über danho-partner.ae.
Kontakt
24
Danho & Partner

Bereit für Ihre Firma in Dubai?

Von der Strukturentscheidung über Lizenz, Residency und Banking bis zur laufenden Buchhaltung: Danho & Partner begleitet DACH-Unternehmer in den VAE mit einem klaren Full-Service-Ansatz.

01

Firmengründung

Freezone & Mainland, Activity, Licence und Setup.

02

Steuern

Corporate Tax, VAT und strukturierte Compliance.

03

Buchhaltung

Accounting, Reporting und Jahresabschluss-Vorbereitung.

04

Banking

KYC-Vorbereitung und Begleitung bei Privat- und Firmenkonto.

Dieser Guide dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Bankberatung.

Erstgespräch vereinbaren

30 Minuten, in denen Struktur, Lizenz, Residency, Banking und Steuern gemeinsam eingeordnet werden.

Termin wählen
Faktencheck & Quellen
25
Faktencheck & Quellen

Recherchestand: 28. August 2026

Die fachlichen Kernaussagen wurden gegen offizielle UAE-Quellen und - für die Deutschland-Hinweise - gegen den aktuellen Gesetzestext geprüft. D&P-Unternehmensangaben und der Paketpreis stammen aus den bereitgestellten/öffentlichen D&P-Informationen.

Hinweis: Allgemeine Information - keine individuelle Rechts-, Steuer-, Bank- oder Versicherungsberatung. Einzelfall und aktuelle Originalquellen sind vor Umsetzung zu prüfen.

[1] UAE Government - 100 % ausländisches Eigentum bei Mainland-Unternehmen
u.ae · Quelle öffnen
[2] Dubai DET - Mainland Business Licensing
dubaidet.gov.ae · Quelle öffnen
[3] UAE Government - Gründung in einer Freezone
u.ae · Quelle öffnen
[4] Dubai DET - Free Zone Mainland Operating Permit / Decision No. 11 of 2025
dubaidet.gov.ae · Quelle öffnen
[5] UAE Government - Taxation / keine Einkommensteuer für natürliche Personen, 5 % VAT
u.ae · Quelle öffnen
[6] ICP - Issuing an Establishment Card
icp.gov.ae · Quelle öffnen
[7] GDRFA Dubai - Green Residence Permit (Investor/Partner)
gdrfad.gov.ae · Quelle öffnen
[8] Dubai Health Authority - Medical Fitness / Health Insurance
dha.gov.ae · Quelle öffnen
[9] FTA - Corporate Tax registration timelines
tax.gov.ae · Quelle öffnen
[10] UAE Government / FTA - Corporate Tax rates
u.ae · Quelle öffnen
[11] FTA - Free Zone Persons / QFZP regime
tax.gov.ae · Quelle öffnen
[12] Ministry of Finance - Ministerial Decision No. 229 und No. 230 of 2025 (Qualifying / Excluded Activities)
mof.gov.ae · Quelle öffnen
[13] FTA - Return/Payment within 9 months; records at least 7 years
tax.gov.ae · Quelle öffnen
[14] Ministry of Finance - Ministerial Decision No. 131 of 2026: Small Business Relief bis 31.12.2029
mof.gov.ae · Quelle öffnen
[15] FTA - VAT registration thresholds
tax.gov.ae · Quelle öffnen
[16] FTA - VAT returns/payment within 28 days
tax.gov.ae · Quelle öffnen
[17] MoF - Accounting standards: IFRS / IFRS for SMEs / cash basis
mof.gov.ae · Quelle öffnen
[18] FTA Decision No. 4 of 2026 - digital accounting records
tax.gov.ae · Quelle öffnen
[19] MoF - UAE eInvoicing programme and deadlines
mof.gov.ae · Friständerung 2026 öffnen
[20] CBUAE Rulebook - Customer Due Diligence / KYC
rulebook.centralbank.ae · Quelle öffnen
[21] Emirates NBD - example of business account onboarding documents
emiratesnbd.com · Quelle öffnen
[22] German AO §10 / KStG §1 - place of management and German corporate tax
gesetze-im-internet.de · Quelle öffnen
gesetze-im-internet.de · KStG §1 öffnen
[23] German AStG §6 - Wegzugsbesteuerung (selected shareholdings)
gesetze-im-internet.de · Quelle öffnen
[24] Danho & Partner - Über uns / Leistungen / Kontakt
danho-partner.ae · Quelle öffnen